法人成りのメリット・デメリット|税金だけで決めない、個人事業から法人へ移るときの判断ポイント
個人事業の売上や利益が増えると、「そろそろ法人にした方がよいのでは」と考える方も多いでしょう。
法人成りには、役員報酬を活用した税負担の調整や、取引・採用・事業承継の選択肢が広がるメリットがあります。一方で、社会保険料や法人の維持費、経理の負担は増えます。
結論として、法人成りは利益額だけで決めるものではありません。税金・社会保険・資金繰り・今後の事業計画をまとめて比較して判断することが大切です。
先に結論: 法人成りを検討するときは、「税金が減るか」ではなく、会社負担の社会保険料や維持費を含む年間負担と、設立後の資金繰りまで確認しましょう。
まず確認したい法人成りの判断基準
| 判断する項目 | 法人成りを検討しやすい状況 | 確認したいこと |
| 利益 | 利益が継続して出ている | 役員報酬と社会保険料を含めて試算 |
| 取引 | 法人との契約を求められている | 法人化だけで審査が有利になるとは限らない |
| 採用 | 従業員を増やす予定がある | 給与計算や社会保険の事務が増える |
| 将来計画 | 融資・事業承継・売却を考えている | 設立前から会社形態や株主構成を検討 |
当てはまる項目が多いほど、法人成り後の具体的な試算を始める時期といえます。ただし、利益の目安を一律に決めることはできません。
法人成りとは
法人成りとは、個人事業主が株式会社や合同会社を設立し、それまで個人で行っていた事業を法人へ移すことです。
会社を設立するだけでは、個人事業の預金、売掛金、在庫、車両、借入金、契約などは法人へ移りません。
何を法人へ引き継ぎ、何を個人に残すかを整理する必要があります。
法人成りの主なメリット
1.役員報酬を含めて税負担を設計できる
法人では、社長へ役員報酬を支払えます。一定の要件を満たす役員報酬は法人の経費となり、社長個人では給与所得として課税されます。給与所得控除があるため、個人事業を続ける場合より税負担が軽くなることがあります。
ただし、役員報酬は原則として毎月同額にするなどのルールがあり、自由に変更できません。役員報酬を増やすと社会保険料も増えるため、法人税だけで判断しないことが重要です。
2.取引・採用・資金調達の選択肢が広がる
取引先の方針により、法人でなければ契約できない場合があります。法人名義の口座や雇用体制を整えることで、事業内容や運営体制を説明しやすくなることもあります。
ただし、法人であれば融資や口座開設が必ず有利になるわけではありません。自己資金、事業実績、事業計画、所在地なども含めて審査されます。
3.事業を引き継ぎやすくなる
法人は、経営者個人とは別の主体です。株式会社では株式、合同会社では持分を通じて、家族や第三者へ事業を引き継ぐ方法を検討できます。
将来の事業承継や会社売却を考えている場合は、設立時の株主構成や定款の内容が後の手続きに影響します。
4.赤字を長期間繰り越せる場合がある
青色申告を行う法人の欠損金は、一定の要件のもとで10年間繰り越せます。個人事業の純損失は原則3年間のため、設立後に先行投資が続く事業では、法人化が選択肢になります。
新設法人は、設立1期目・2期目の消費税が原則として免除される場合があります。
ただし、資本金、特定期間の売上や給与、インボイス登録などによっては課税事業者となります。「法人にすれば必ず2年間免税になる」というわけではありません。
法人成りの主なデメリット
1.社会保険料の負担が増える
法人事業所は、事業主だけの場合を含め、原則として健康保険・厚生年金の適用事業所となります。
健康保険料と厚生年金保険料には会社負担分があるため、法人側にも毎月の支出が発生します。税金が減っても、社会保険料を含めた年間負担が増える場合があります。
2.設立費用と毎年の固定費がかかる
法人設立時には、登録免許税や定款作成などの費用がかかります。設立後も、会計ソフト、税務申告、登記変更などの費用が必要です。
また、法人住民税には均等割があるため、赤字の年度でも原則として申告と納付が必要です。
3.経理や手続きが複雑になる
法人の預金は、社長個人のお金ではありません。生活費として自由に引き出さず、役員報酬、経費精算、役員貸付金など、取引の内容を区分して処理する必要があります。
決算申告のほか、源泉所得税、年末調整、社会保険、登記などの手続きも増えます。
4.事業を法人へ移す作業が必要になる
法人成りでは、会社を設立した後に、個人事業から法人へ事業を移します。
在庫や車両などの資産を売却するのか、貸し付けるのかを決め、取引先との契約、許認可、借入金、従業員の雇用関係も確認します。移行方法によって、所得税や消費税の取扱いが変わる場合があります。
法人成り前に行う3つの確認
法人成りの判断から事業移行まで、次の順序で整理すると検討しやすくなります。
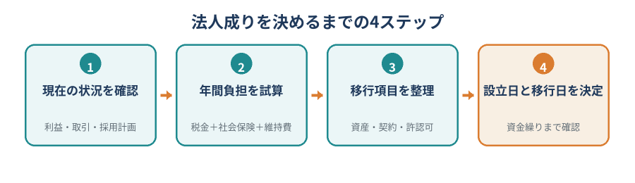
図:法人成りを決めるまでの4ステップ
1.年間負担を比較する
法人税、所得税、住民税だけでなく、会社負担分を含む社会保険料と法人の維持費を加えて比較します。税金だけを比較すると、法人成り後の実際の負担を正しく判断できません。
2.設立後1年間の資金繰りを確認する
役員報酬、社会保険料、納税、借入返済を含め、毎月必要となる資金を確認します。節税効果があっても、手元資金が不足しては事業運営が不安定になります。
3.事業を移す手順を決める
設立日、個人事業の廃業日、契約変更、資産の引継ぎ、許認可、銀行口座開設の順序を整理します。消費税やインボイス登録の状況によっても、適切な法人成りの時期は変わります。
まとめ
法人成りには、税負担の調整、取引や採用の選択肢、事業承継のしやすさといったメリットがあります。
一方で、社会保険料、法人の維持費、経理や手続きの負担は増えます。
法人成りを判断するときは、「利益がいくらになったか」だけでなく、税金・社会保険・資金繰り・今後の事業計画をまとめて比較しましょう。
フラッグシップ税理士法人の法人成り・会社設立サポート
現在の利益や今後の採用・融資計画を確認し、個人事業を続ける場合と法人成りした場合の税金・社会保険料を試算します。会社設立、税務署等への届出、会計導入、設立後の申告まで一貫してサポートしています。
