会社設立時の資金調達方法|創業融資の選び方と準備
会社設立時の主な借入先は、日本政策金融公庫と、民間金融機関による保証協会付融資です。
審査は「人」と「お金の計画」の両面で見られます。
自己資金と信用情報は、直前では変えられません。計画的に準備して臨みましょう。
創業融資の審査で見られる4つのこと
創業融資の審査では、主に以下の4つのことを確認されます。
①これまでの経験との繋がり
・なぜその事業を始めるのか
・経歴、資格、実績が、その事業の強みになるか
②自己資金
・目安は総資金の2~3割
・金額だけでなく、貯めてきた過程も見られる
・通帳、退職金など、出所を証明できることが大切
・どうしても足りないときは、家族から個人的に借りて自己資金に充てることも検討
③資金使途の妥当性と必要性
・何にいくら使うのか、事業規模に見合った使い方か
・設備投資には業者の見積書が必要
④個人の信用情報
・信用情報機関(CIC・JICCなど)の延滞記録や、税金の未納がないか
・カード、ローンのほか、携帯端末の分割代金も対象
創業融資の2つの窓口
創業時に使える融資は大きく2種類あります。性格が違うので、優先したい点で選びます。
| 日本政策金融公庫 | 民間金融機関(保証協会付融資) |
|---|---|
| メリット ●創業融資に力を入れており、融資審査が比較的易しい ●条件によっては経営者個人保証を外すことができる ●融資実行までが比較的早い(3週間〜1か月) | メリット ●民間金融機関との取引実績を作ることができ、 将来のメインバンク化(融資枠の拡大)が期待できる ※事業拡大・資金需要が増えれば、メインバンクは民間金融機関、公庫は補完的役割になる |
| デメリット ●公庫の実績作りにはなるが、民間金融機関との取引実績にはつながらない ●民間金融機関と比較して金利はやや高めになる (保証料はかからない) | デメリット ●公庫と比べて融資審査がやや厳しい ●金融機関と保証協会の二段階審査で、融資実行までに時間がかかる(1〜2か月) ●原則として代表者個人の保証が必要になる |
借入額は「開業費+当面の支払い」で考える
設備や内装などの開業費だけで借入額を決めると、営業開始後に資金が不足することがあります。
売上が発生しても、入金までに時間がかかる一方、家賃、人件費、仕入代金、社会保険料などの支払いは先に発生するためです。
必要資金 = 初期費用 + {売上が安定するまでの運転資金 + 予備資金}(固定費の3~6ヶ月分) - 自己資金
借入額を決めるときは、初期費用、毎月の固定費、借入金の返済額、税金・社会保険料、予想外の支出に備える手元資金を整理します。
利益が出る計画でも、入金より支払いが先になれば預金残高は不足します。
損益計画とあわせて、毎月の入出金を確認する資金繰り予測表を作りましょう。
融資の準備は会社設立前から始める
創業融資の準備から入金までの流れは以下のようになります。
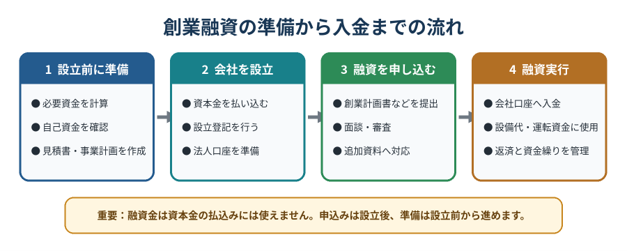
図:創業融資の準備から入金までの流れ
法人として日本政策金融公庫へ申し込む場合、融資の対象となるのは設立登記後の会社です。
また、融資金を資本金の払込みに使うことはできません。資本金は設立前に準備し、事業計画や見積書も設立前から作成しておきましょう。
融資審査や契約には時間がかかります。物件取得、設備代、仕入代金などの支払期限から逆算し、設立後すぐに申し込める状態を整えておくことが大切です。
まとめ
●自己資金と信用情報は、直前では変えられないため、会社設立前から計画的に準備する
●まずは審査が比較的易しい・融資実行までが早い日本政策金融公庫の創業融資を検討する
事業が軌道に乗った段階で、民間金融機関と取引を開始する
●借入額は、開業費だけでなく、売上が安定するまでの運転資金も見込む
●設立後すぐに申し込めるよう、支払期限から逆算して動く
フラッグシップ税理士法人の創業融資サポート
フラッグシップ税理士法人では、会社設立手続きから、創業計画書、損益計画書、資金繰り予定表の作成支援、提携金融機関のご紹介、設立後の税務・会計まで、ワンストップでサポートしています。
