会社の決算期はいつがよい?設立時に確認したい4つの判断基準
会社を設立するときは、会社名や資本金とあわせて「決算期」を決めます。3月決算や12月決算に合わせる必要はありません。
基本は、本業が落ち着く時期と、決算から2か月後の資金繰りを確認して決めることです。さらに、設立初年度の長さと消費税への影響も確認しましょう。
先に結論|決算期は「申告・納税月」から逆算する
| 確認する項目 | 判断の目安 |
| 繁忙期 | 決算月から申告期限までの約2か月を、忙しい時期から外す |
| 資金繰り | 納税月に賞与、設備代金、大きな仕入れなどを重ねない |
| 設立日 | 初年度が短くなりすぎないようにする |
| 消費税 | 資本金、売上見込み、インボイス登録予定を確認する |
迷った場合は、設立日の直前の月を決算月にすると、初年度を1年近く確保しやすくなります。ただし、繁忙期や消費税の状況によっては、別の月が適することもあります。
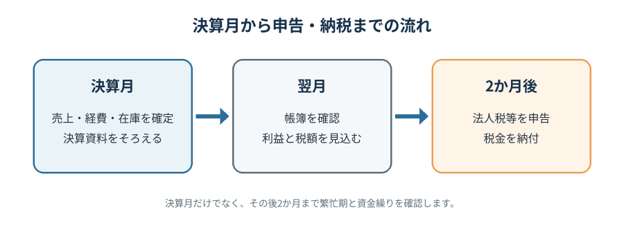
図:決算月から申告・納税までの流れ
決算期とは
会社は一定の期間ごとに売上や経費を集計し、利益と税額を確定します。この計算期間を「事業年度」といい、その最終日が決算日です。
例えば、4月1日から翌年3月31日までを事業年度とする会社は、3月31日が決算日、3月が決算月です。事業年度は原則として1年以内で、通常は定款で定めます。
法人税などの申告・納付期限は、原則として事業年度終了日の翌日から2か月以内です。そのため、決算月だけでなく、その後の2か月まで含めて考える必要があります。
決算期を決める4つのポイント
1. 繁忙期と棚卸が多い時期を避ける
決算では、請求漏れや未払い経費の確認、在庫の棚卸、領収書や契約書の整理などが必要です。繁忙期と重なると、資料の準備が遅れるだけでなく、決算直前の利益見込みも立てにくくなります。
例えば、年末が忙しい小売業や飲食業は12月決算を避ける、工事の完成や検収が集中する建設業はその時期を外す、といった決め方が考えられます。
2. 納税月の資金繰りを確認する
法人税、地方税、消費税は、原則として決算から2か月後までに納付します。赤字でも一般的には法人住民税の均等割が発生し、消費税は利益が出ていなくても納税となる場合があります。
納税月に、賞与、大きな仕入代金や外注費、借入金の返済、設備投資などが重ならないか確認しましょう。売上が多い月の後を納税月にする場合も、売掛金が実際に入金される時期まで確認することが大切です。
3.初年度を短くしすぎない
設立日から決算日までが短いと、会社を設立した直後に決算と申告が必要になります。売上がほとんどなくても、帳簿の整理、決算書の作成、法人税等の申告は必要です。税理士へ依頼する場合は、決算報酬も早い時期に発生します。
特別な理由がなければ、初年度を9か月から1年程度確保できる決算日が分かりやすいでしょう。例えば、7月に設立する会社が6月末決算を選べば、初年度をおおむね1年確保できます。
4.消費税とインボイス登録を確認する
資本金1,000万円未満で設立した会社は、基準期間がない設立初期には、原則として消費税の納税義務が免除される可能性があります。ただし、「資本金1,000万円未満なら必ず2年間免税」ではありません。
インボイス発行事業者として登録する場合、特定期間の売上高などが一定基準を超える場合、一定規模の会社に支配されている場合、自ら課税事業者を選択する場合などは、設立初期から、または2期目から課税事業者となることがあります。
消費税だけで決算期を決めず、売上計画、インボイス登録の必要性、設備投資の予定まで含めて判断しましょう。
業種別の考え方
| 事業の特徴 | 決算期を決めるときの考え方 |
| 小売・飲食 | 年末年始などの繁忙期と、棚卸の多い月を避ける |
| 建設業 | 完成・検収・請求が集中する月を避ける |
| BtoBサービス | 大口案件の納品月と入金月を確認する |
| 設備投資が多い事業 | 消費税と資金調達の計画をあわせて確認する |
業種だけで機械的に決めるのではなく、請求締日、入金時期、賞与月などを年間予定表に並べると判断しやすくなります。
決算期はあとから変更できる
事業を始めた後に、繁忙期や資金繰りの状況が変わった場合は、決算期を変更できます。定款に事業年度を定めている場合は、会社形態に応じた手続きで定款を変更します。
その後、税務署、都道府県、市区町村へ異動届を提出します。決算期の変更だけであれば、通常は変更登記を行いません。
変更する年度は通常より短くなるため、決算作業、税金の納付、税理士への決算報酬が予定より早く発生することがあります。変更前に、手続きだけでなく資金繰りも確認しておきましょう。
まとめ
決算期は、3月や12月に合わせるのではなく、自社の事業と資金繰りに合わせて決めることが大切です。
・決算月から2か月後まで繁忙期と重ならないか
・納税月に大きな支払いが集中しないか
・設立初年度が短くなりすぎないか
・消費税やインボイス登録への影響はないか
決算期は後から変更できますが、決算や納税が前倒しになる場合があります。設立後の資金繰りや消費税まで見据え、会社設立前に決めておくと安心です。
会社設立後の税務まで見据えてサポートします
西中島南方・新大阪の税理士事務所、フラッグシップ税理士法人では、会社設立の手続きだけでなく、設立後の届出、役員報酬、消費税、融資を含めた初年度の計画をご案内しています。決算期に迷う場合は、設立前の段階でご相談ください。
カテゴリー
