会社設立時の銀行の選び方|まずネット銀行をおすすめする理由と使い分け
結論: 設立登記が完了したら、まずネット銀行へ申し込むのがおすすめです。
ネット銀行は、申込みや本人確認をオンラインで進められるところが多く、条件を満たせば短期間で審査・利用開始できるサービスがあります。売上の入金先や経費の支払口座を早めに用意したい設立直後の会社に向いています。
その後、融資相談に備えて地方銀行または信用金庫を検討し、取引先との関係などから必要であればメガバンクを追加するとよいでしょう。
4種類の金融機関を比較
| 金融機関 | 主な特徴 | 向いている会社 |
| メガバンク | 全国に店舗があり、取扱サービスが幅広い | 全国の取引先と取引する会社 |
| 地方銀行 | 特定の地域を主な営業基盤とする | 地域で長く事業を行い、融資も相談したい会社 |
| 信用金庫・信用組合 | 地域の中小企業との関係を重視する | 担当者に資金繰りを相談したい会社 |
| ネット銀行 | オンライン中心で、開設が比較的早い | 早く口座を用意したい会社、振込が多い会社 |
どの金融機関が一番よいかは、会社の事業内容や取引先、今後の資金調達によって異なります。
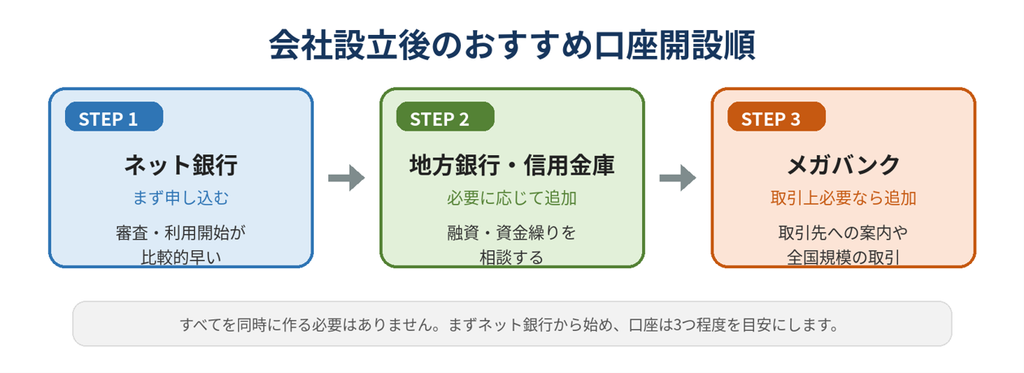
図:会社設立後のおすすめ口座開設順
メガバンク
メガバンクは全国に店舗があり、振込、外国送金、融資など幅広いサービスを取り扱っています。
知名度があるため、取引先に振込先として案内しやすい場合があります。全国の企業と取引する会社や、将来的に事業規模を拡大したい会社では、口座を持っておくと便利です。
ただし、メガバンクの口座を持っているだけで、会社自体の信用が保証されるわけではありません。設立直後から必ず必要な口座ではなく、取引先の要望や事業規模に応じて検討しましょう。
地方銀行
地方銀行は、特定の地域を中心に営業する銀行です。
地域の企業や自治体との取引が多く、地元で長く事業を行う会社や、将来、設備資金や運転資金の融資を受けたい会社に向いています。
一方、法人向けインターネットバンキングの月額利用料がかかる場合があります。融資への対応だけでなく、振込手数料や日常の使いやすさも確認しましょう。
信用金庫・信用組合
信用金庫と信用組合は、地域の中小企業や小規模事業者を主な取引先とする金融機関です。
営業地域や会員・組合員資格に条件があります。信用金庫の融資は原則として会員が対象ですが、一定の条件では会員以外への融資も認められています。創業時から担当者に事業内容を知ってもらい、融資や資金繰りを相談できる関係を築きたい会社に向いています。
ただし、口座を開設すれば融資を受けられるわけではありません。融資では、事業計画、資金の使い道、返済できる見込みなどが審査されます。
ネット銀行
ネット銀行は、口座開設や振込などの手続きをオンラインで行える銀行です。振込手数料や月額利用料を抑えやすく、日常の支払口座として使いやすい点が特徴です。
また、一部のネット銀行では、オンライン本人確認などの条件を満たせば、最短即日や最短翌日での口座開設を案内しています。郵送や押印が不要な手続きもあり、設立直後に口座を早く用意したい場合に便利です。
ただし、これは最短の場合です。事業内容の確認や追加資料の提出が必要になると、開設までに時間がかかります。ネット銀行だから審査が簡単というわけではありません。現金の入出金が多い会社や、対面で融資を相談したい会社は、店舗のある金融機関も併用するとよいでしょう。
銀行を選ぶときの4つのポイント
1.口座開設までの期間
設立直後は、取引先へ案内する振込先や、経費の支払口座を早く用意する必要があります。急いでいる場合は、オンラインで申込みと本人確認を進められるネット銀行を最初に検討しましょう。
2.手数料
他行宛ての振込手数料だけでなく、インターネットバンキングの月額利用料、ATM利用料、給与振込の手数料なども確認します。振込件数が多い会社では、1件当たりの小さな差が年間では大きな負担になることがあります。
3.税金や社会保険料の支払方法
国税・地方税のダイレクト納付、社会保険料の口座振替など、会社が利用したい支払方法に対応しているか確認しましょう。口座を作った後に希望する支払方法が使えないと、別の口座を追加する必要が生じる場合があります。
4.将来の融資
創業時や事業拡大時に融資を受ける予定がある場合は、相談できる担当者がいるかも重要です。地方銀行や信用金庫のほか、日本政策金融公庫も創業融資の選択肢になります。日常の決済口座と、融資相談をする金融機関は、必ずしも同じである必要はありません。
おすすめの口座開設順
| 順番 | 金融機関 | 主な役割 |
| 1 | ネット銀行 | 入出金口座を早めに確保する |
| 2 | 地方銀行または信用金庫 | 融資や資金繰りを相談する |
| 3 | メガバンク | 取引先の要望などに応じて追加する |
最初から3口座を同時に作る必要はありません。まずネット銀行に申し込み、事業の状況に合わせて地方銀行や信用金庫、メガバンクを追加する方法が現実的です。
口座の作りすぎには注意
複数の口座を使い分けると便利ですが、必要以上に増やすのはおすすめできません。売上や支払いが多くの口座に分散すると、会社全体のお金の流れや、すぐに使える資金が分かりにくくなります。
残高不足、引落口座の間違い、口座間の資金移動も起こりやすくなります。納税資金を確保しているつもりでも、別の口座から支払いが続き、不足してしまうこともあります。
特別な理由がなければ、最終的にも3口座程度を目安とし、それぞれの役割を決めて管理しましょう。
まとめ
会社設立後は、まずネット銀行へ申し込むのがおすすめです。オンラインで手続きを進めやすく、審査結果や口座開設までが比較的早いため、設立直後の入出金口座を早めに確保できます。
その後、融資相談のための地方銀行または信用金庫、取引上必要となるメガバンクを追加しましょう。ただし、口座を増やしすぎるとお金の流れが見えにくくなります。必要な口座だけを役割別に管理することが大切です。
会社設立時の銀行選びでは、設立後の支払い、納税資金、融資まで見据えて口座の役割を決めることが重要です。
どの金融機関を選ぶべきか迷う場合は、事業計画や資金繰りとあわせて専門家に相談すると整理しやすくなります。
西中島南方・新大阪の税理士事務所、フラッグシップ税理士法人では、会社設立時の銀行の選び方もアドバイスしていますので、お気軽にご相談ください。
